ハイブリッド 車 の 自動車 税

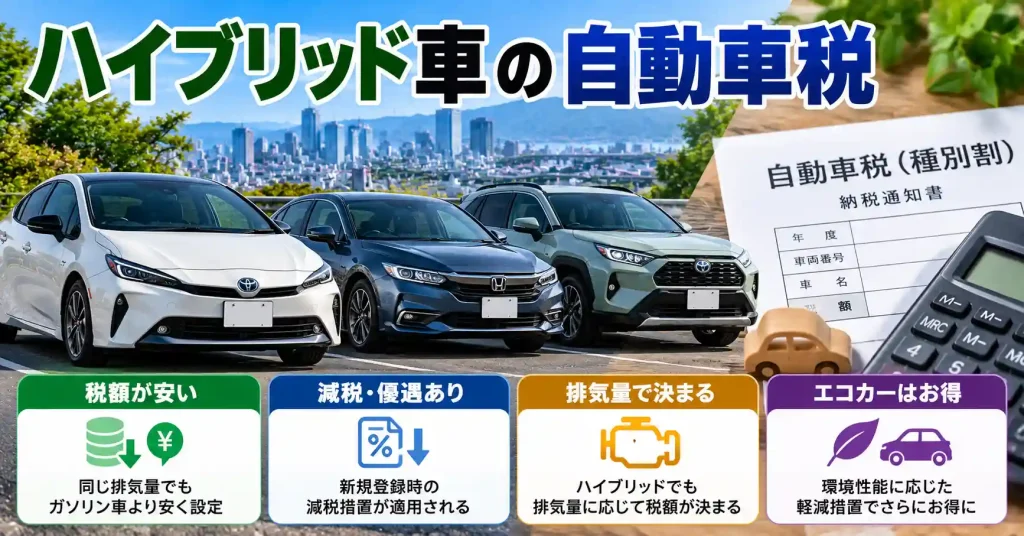
ハイブリッド車の自動車税は、環境性能に応じた優遇措置が適用される点で従来のガソリン車と大きく異なる。購入を検討する際には、税負担の仕組みと地域による違いを正確に把握しておきたい。
ハイブリッド車の自動車税:エコカー優遇の光と影を読み解く
ハイブリッド車の自動車税は、環境性能に応じた税制優遇が適用される仕組みで、購入時から保有時まで複数の税目が関係します。
排ガス性能や燃費基準の達成度によって減税措置の幅が変わるため、車種選びの前に制度の全体像を把握することが重要です。ここでは、ハイブリッド車特有の税負担の構造を客観的に解説します。
ハイブリッド車の自動車税に適用される環境性能割と減税の仕組み
自動車税のうち購入時に課される環境性能割は、ハイブリッド車の燃費達成度に応じて税率が変動します。2030年度燃費基準をクリアした車両は非課税または軽減税率の対象となり、排出ガス基準の適合も条件に加わります。優遇の幅は車種や年式で異なるため、型式認定の区分を確認する必要があります。
また、保有時に毎年課される自動車税(種別割)では、初度登録から一定期間に限り軽減措置が適用されるケースがあります。ハイブリッド車はエコカー減税の対象になりやすく、購入初年度の負担が大きく下がる点が特徴です。ただし期限付きの措置であるため、制度改正の動向を注視することが欠かせません。
| 税目 | 課税タイミング | ハイブリッド車の扱い |
|---|---|---|
| 環境性能割 | 購入時(一度) | 燃費・排出ガス基準に応じて非課税~軽減 |
| 自動車税(種別割) | 毎年(保有時) | 初度登録から一定期間の軽減措置あり |
| 自動車重量税 | 車検時 | エコカー減税の対象となり得る |
自動車税(種別割)の税率とハイブリッド車の区分
自動車税(種別割)は排気量によって税率が段階的に設定されており、ハイブリッド車も基本的にこの区分に従います。
1.5リットルクラスの車両は下位区分に位置し、年間税額は比較的抑えられます。一方で、モーター出力の大きさは課税区分に直接影響しない点に注意が必要です。
ただし、初度登録から13年を超える車両には重課税率が適用されるため、長く乗り続ける場合は負担増を見込む必要があります。ハイブリッド車でもこの経年重課の対象となるため、保有期間を考慮した維持費の試算が欠かせません。環境性能の高さと税負担は必ずしも一致しない点が制度の特徴です。
エコカー減税の対象となるハイブリッド車の条件
エコカー減税は、2030年度燃費基準の達成度と排出ガス基準の適合を条件に、自動車重量税や環境性能割が軽減される制度です。
ハイブリッド車は燃費性能に優れるため対象になりやすいものの、基準達成率が優遇の段階を左右します。車種ごとに認定区分が異なるため、購入前の確認が不可欠です。
減税の適用には新車登録が前提となり、中古車では原則として対象外となる点に留意が必要です。また、制度は期限付きで延長・見直しが繰り返されており、購入時期によって適用の可否が変わります。最新の税制改正情報を確認したうえで車種選定を行うことが賢明です。
| 減税の種類 | 対象税目 | 主な条件 |
|---|---|---|
| エコカー減税 | 自動車重量税・環境性能割 | 2030年度燃費基準の達成と排出ガス基準適合 |
| グリーン化特例 | 自動車税(種別割) | 新車新規登録車の燃費性能に応じ軽減 |
ハイブリッド車とガソリン車の自動車税負担の比較
同じ排気量であれば、ハイブリッド車とガソリン車の自動車税(種別割)の基本税率は同一です。税負担の差が生まれるのは、購入時の環境性能割や重量税の減税措置によるところが大きいといえます。つまり、保有時の年間税額だけを見ると両者の差は限定的です。
一方で、車両重量が増えやすいハイブリッド車は自動車重量税の面で不利に働く可能性があります。ただしエコカー減税の適用により、購入時の負担は軽減されることが一般的です。税負担の比較は購入時と保有時の合計で捉える視点が求められます。

コメントを残す
関連コンテンツ